2026.11.22
「不動産を相続したけれど、税金がどれくらいかかるのか分からない」。そんな不安を抱えていませんか。
当社にいただくご相談で特に多いのが、「売ったら税金はいくらかかって、手元にいくら残るのか」というご質問です。次いで、「そもそも相続税はかかるのか」というご質問も多くいただきます。
不動産の相続でかかる税金は、ひとつではありません。相続したとき、持っている間、売却したときと、タイミングごとに種類が変わります。
この記事では、それぞれの税金の計算方法や使える特例、損をしないための注意点をお話しします。当社で実際にあったご相談も、交えてご紹介します。

不動産の相続でかかる主な税金は、次のとおりです。
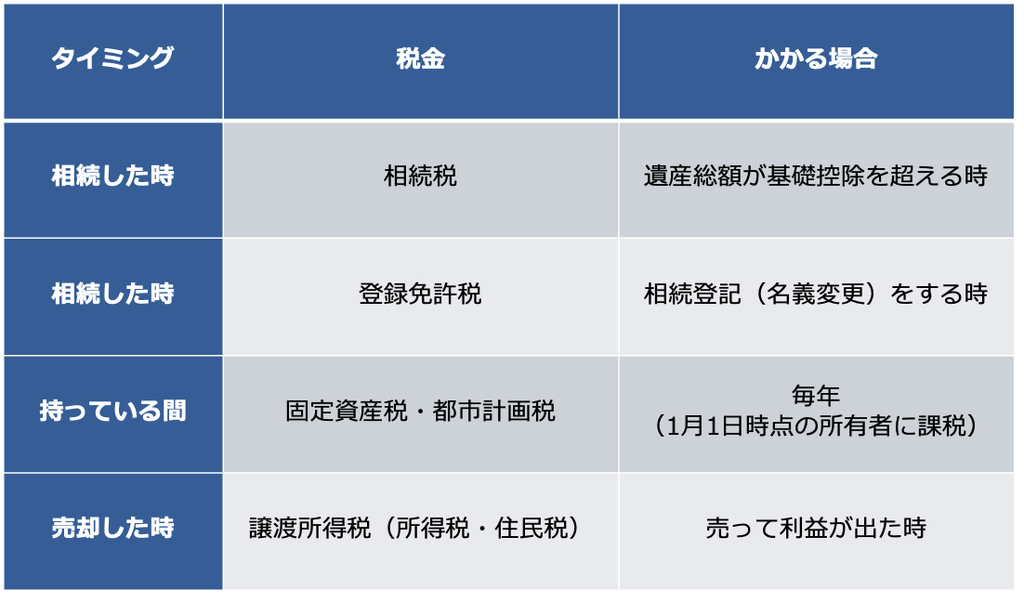
なお、不動産取得税は、相続で取得した場合は原則かかりません。ここから、順番にお話しします。
相続税は、亡くなった方(被相続人)から受け継いだ相続財産にかかる税金です。不動産だけでなく、預貯金や株式などもすべて合わせて計算します。
相続税には、ここまでは課税されないという「基礎控除」があります。
・基礎控除=3,000万円+600万円×法定相続人の数
たとえば相続人が配偶者と子ども2人なら、基礎控除は4,800万円です。遺産総額がこれ以下なら、相続税はかかりません。
2024年に亡くなった方のうち、相続税が課税されたのは10.4%でした(国税庁「令和6年分 相続税の申告事績の概要」)。ただ、首都圏、特に土地の単価が高いエリアに不動産をお持ちの場合は、もっと多くの方が対象になっている印象です。
相続税額は、次の順で計算します。
1.遺産総額から借入金や葬式費用、基礎控除を差し引き、「課税遺産総額」を出す
2.課税遺産総額を法定相続分で分けたと仮定して、それぞれに税率(10〜55%)をかける
3.合計した相続税の総額を、実際に受け取った割合で分ける
実際の分け方ではなく、いったん法定相続分で計算するのがポイントです。
たとえば遺産総額1億円、相続人が配偶者と子ども2人の場合、課税遺産総額は5,200万円です。法定相続分で分けると配偶者2,600万円、子ども1,300万円ずつとなり、相続税の総額は630万円になります。
相続税の申告と納付は、相続の開始を知った日の翌日から10か月以内です。相続税は原則として現金で一括で納めます。不動産が中心で預貯金が少ない場合は、納税資金の準備も早めに考えておきましょう。
相続税を計算するとき、不動産は「相続税評価額」で評価します。実際に売れる値段(時価)とは別のものです。
市街地の土地は、路線価方式で評価します。路線価は、道路ごとに国税庁が毎年公表している1㎡あたりの価格で、公示地価の8割程度が目安です。
・評価額=路線価×土地の形などに応じた補正率×面積
路線価は、国税庁のホームページ「路線価図・評価倍率表」で調べられます。
路線価が定められていない地域では、倍率方式を使います。
・評価額=固定資産税評価額×国税庁が定める倍率
自宅などの建物の相続税評価額は、固定資産税評価額と同じ額です。固定資産税評価額は、毎年届く固定資産税の納税通知書で確認できます。
アパートなど人に貸している建物の敷地は、「貸家建付地」として評価が下がります。借りている人がいる分、自由に使えないためです。建物も、借家権の分だけ評価が下がります。
相続税評価額は、あくまで税金を計算するための価格です。実際に売れる価格とは、ずれることがあります。
東京23区内で、道路からの出入りは平らなものの、敷地の奥が急に高くなっている土地がありました。解体するにも建て直すにも工事費がかさむため、相続税評価額より低い金額でしか、なかなか買主が見つかりませんでした。
反対に、郊外や地方の古家で、「評価額が売るときの最低ライン」と考える方もときどきいらっしゃいます。人口が減り、売買の需要が少ない地域では、価格を下げてもなかなか売れないケースが増えています。売るかどうかを考えるときは、評価額とは別に、査定で時価を確かめておくと安心です。
相続税には、税額を大きく減らせる特例や控除があります。
亡くなった方が住んでいた自宅の土地などは、要件を満たせば評価額を大きく下げられます。
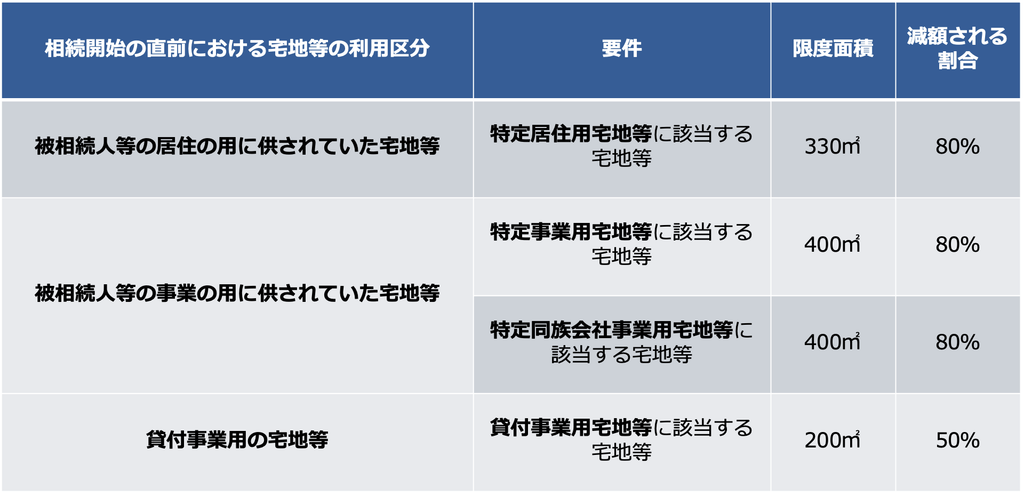
ただし、取得する人ごとに要件があります。取得した人によっては、相続税の申告期限まで土地を持ち続けることも求められます。この点は売却の時期に大きく関わるため、後ほど詳しくお話しします。
配偶者が相続した財産は、1億6,000万円か、配偶者の法定相続分のどちらか多い金額までは、相続税がかかりません。ただし、配偶者が多く相続すると、次の相続(二次相続)で子どもの負担が増えることもあります。
生前に財産を贈与して相続財産を減らすなど、節税の方法もあります。ただし、2024年1月1日以後の贈与からは、亡くなる前7年以内の贈与が相続財産に足し戻されるようになりました(段階的に延長)。税金対策は、時間に余裕をもって始めることが大切です。
不動産の名義を、亡くなった方から相続人に変える手続きを「相続登記」といいます。2024年4月から義務になり、相続で取得したと知った日から3年以内の申請が必要です。
・登録免許税=固定資産税評価額×0.4%
たとえば固定資産税評価額が2,000万円なら、登録免許税は8万円です。
価額が100万円以下の土地は、2027年3月31日まで登録免許税がかからない免税措置があります。
固定資産税(標準税率1.4%)と都市計画税(市街化区域内、上限0.3%)は、毎年1月1日時点の所有者にかかります。住む予定のない家でも、持っている限り負担は続きます。空き家のまま管理が行き届かないと、さらに負担が増えることもあります。詳しくは、空き家になった実家を相続したらでお話ししています。
不動産を買ったときなどにかかる不動産取得税は、相続で取得した場合はかかりません。ただし、相続人以外の人が遺言で特定の不動産を受け取った場合などは、課税されることがあります。
相続した不動産を売って利益が出ると、所得税と住民税がかかります。あわせて「譲渡所得税」と呼ばれ、相続税とは別の税金です。
・譲渡所得=売却価格-(取得費+譲渡費用)
取得費は、亡くなった方が買ったときの価格を引き継ぎます。譲渡費用は、仲介手数料や解体費など、売るためにかかった費用です。
買ったときの契約書などがなく、取得費がわからない場合は、売却価格の5%を取得費とします(概算取得費)。つまり売却価格の95%に課税されることになり、税金が大きくなりがちです。
売った年の1月1日時点で、所有期間が5年を超えると「長期譲渡所得」、5年以下だと「短期譲渡所得」です。相続の場合は亡くなった方の所有期間を引き継げるため、多くは長期になります。
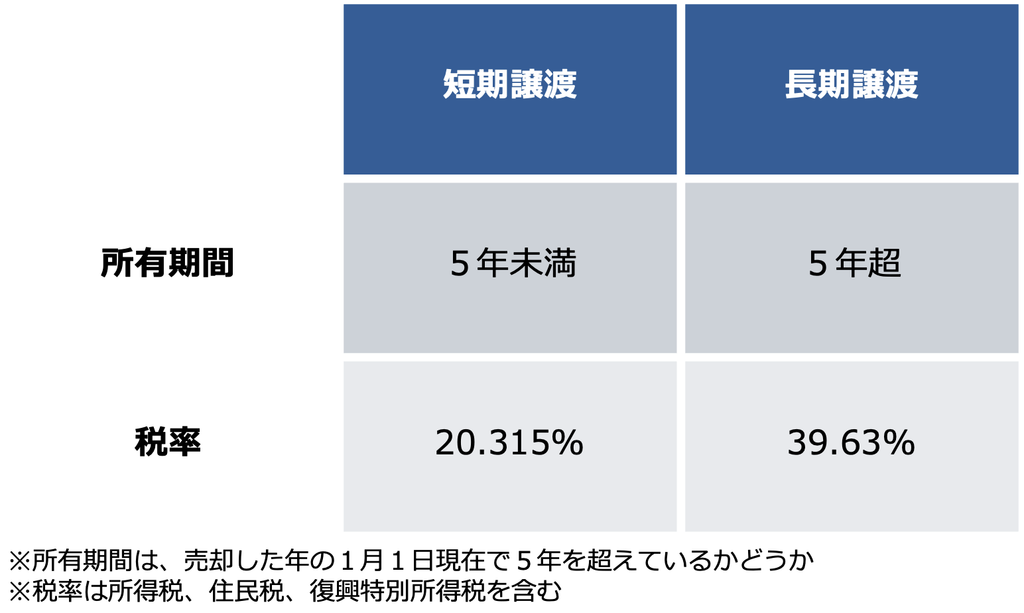
※所得税には、復興特別所得税を含みます。
たとえば売却価格5,000万円で、取得費がわからず概算取得費250万円、仲介手数料などの譲渡費用が約170万円だったとします。譲渡所得は約4,580万円で、長期譲渡所得なら税金は約930万円です。手元に残るのは、売却価格から譲渡費用と税金を引いた約3,900万円になります。
・取得費加算の特例:相続税の申告期限の翌日から3年以内(相続から3年10か月以内)に売ると、払った相続税の一部を取得費に加えられます。
・空き家の3,000万円特別控除:亡くなった方がひとりで住んでいた家などを一定の要件で売ると、譲渡所得から最高3,000万円を差し引けます(2027年12月31日までの売却)。相続した人が3人以上の場合は、1人2,000万円までです。
・居住用財産の3,000万円特別控除:相続した家に自分が住んでいて、その家を売る場合などに使える特例です。
空き家の特例は、相続してから売るまで、誰も住まず、人に貸してもいないことが要件です。相続した人が住み始めると使えなくなるため、同じ家で居住用財産の特例と重ねて使えるわけではありません。どの特例が使えるかは、売る前に税理士に確認しておくと安心です。
取得費加算の特例と空き家の特例は、どちらか一方しか選べません。特例を使って税金がゼロになる場合も、売った翌年に確定申告が必要です。
税金は、知っているかどうかで手元に残る金額が変わります。ここでは、当社が実際のご相談で大切にしているポイントをお話しします。
相続税の申告があるお客様に、当社が必ず確認しているのが「相続税の申告で、小規模宅地等の特例を使っているかどうか」です。取得した人によっては、申告期限まで土地を持ち続けることが要件になります。その前に売ってしまうと特例が使えず、相続税が大きく増えることがあります。
そのうえで、取得費加算の特例(相続から3年10か月)や空き家の3,000万円特別控除(相続から3年後の年末まで)の期限から逆算して、売り出す時期を決めていきます。買主が見つかるまでには時間がかかるため、期限ぎりぎりではなく、余裕をもって動くことが大切です。
相続税は原則として現金で納めます。不動産が中心で預貯金が少ない場合は、ご事情に合わせて次のような方法を検討します。
・金融機関から借り入れる
・換価分割(不動産を売って、現金で分ける)
・不動産会社の買取で、早めに現金化する(当社での買取を含む)
・仲介で売却する
・延納や物納を税理士と検討する
相続税の申告が必要そうな場合や、かかるかどうか確認が必要な場合は、税理士も交えた打ち合わせで税額を試算しています。
相続が起きてからより、生前のほうが取れる対策は多くあります。遺言書で分け方を決めておくのはもちろんです。ご家族の構成や、不動産と金融資産のバランスを考えて早めに準備できれば、より多くの財産を残すことにもつながりやすくなります。
相続してからの分け方も大切です。きょうだいで共有にすると、売るときに全員の同意が必要になり、話がまとまりにくくなることがあります。一方で、売ることが決まっているなら、共有で相続することで特例を人数分使えるケースもあります。分け方は、売るときの税金まで見通して決めるのがおすすめです。
東京23区の実家を、姉と弟のお2人で相続されたご相談です。売って現金で分けたいものの、普通に売ると譲渡所得税の負担が大きくなりそうでした。さらに購入時の契約書が見当たらず、売却代金の95%に課税される概算取得費を使うしかない状態でした。
当社では、お2人で相続することで空き家の3,000万円特別控除をそれぞれ使い、合わせて6,000万円まで譲渡益を圧縮できるようご提案しました。また、建物の解体は買主側で行うことを契約書に盛り込み、売却代金が入る前に、売主様が解体費用を払わずに済むようにしました。
結果、譲渡益を大幅に圧縮でき、譲渡所得税はかからずに済みました。当初から売却時の税金を気にされていたお客様だったため、とても喜んでいただけました。
遺産総額が基礎控除以下なら、申告は不要です。ただし、小規模宅地等の特例や配偶者の税額軽減を使って相続税がゼロになる場合は、申告が必要です。
不動産の相続税評価額を路線価や固定資産税評価額で出し、預貯金などと合わせた遺産総額を基礎控除と比べてみてください。基礎控除に近い、または超えそうなときは、早めに税理士に試算してもらうと安心です。
売却価格の5%しか取得費にできず、譲渡所得税が高くなりがちです。古い売買契約書や領収書などが残っていないか、売る前に早めに探してみてください。
相続税や譲渡所得税の具体的な計算は税理士、相続登記は司法書士の分野です。当社では、税理士や司法書士と連携して、相続と不動産の両方からご相談をお受けしています。相談先の選び方は、【実家を相続して相談先に迷ったら】相続に強い会社の選び方と4つの手順でお話ししています。
税金は、売る前に知っておくだけで、手元に残る金額が変わることがあります。売却までの具体的な流れは、相続した実家を売りたい!何から始める?でもお話ししています。
「売ったら手元にいくら残るのか」を知りたい方も、お気軽にご相談ください。しつこい営業は一切いたしません。
相続・不動産コラム