
2026.11.12

日本銀行による政策金利の引き上げに伴い、住宅ローン金利を取り巻く環境は大きな転換期を迎えています。大手銀行の変動金利が相次いで引き上げられ、固定金利も過去最高水準を記録するなど、これから住宅ローンを組む方や返済中の方にとって、今後の見通しと適切な選択肢の把握が極めて重要となっています。
本記事では、最新の住宅ローン金利動向と具体的な返済シミュレーションを解説するとともに、長年の不動産仲介・コンサルティング実績に基づく当社のアドバイス方針と今後の見通しをお伝えします。
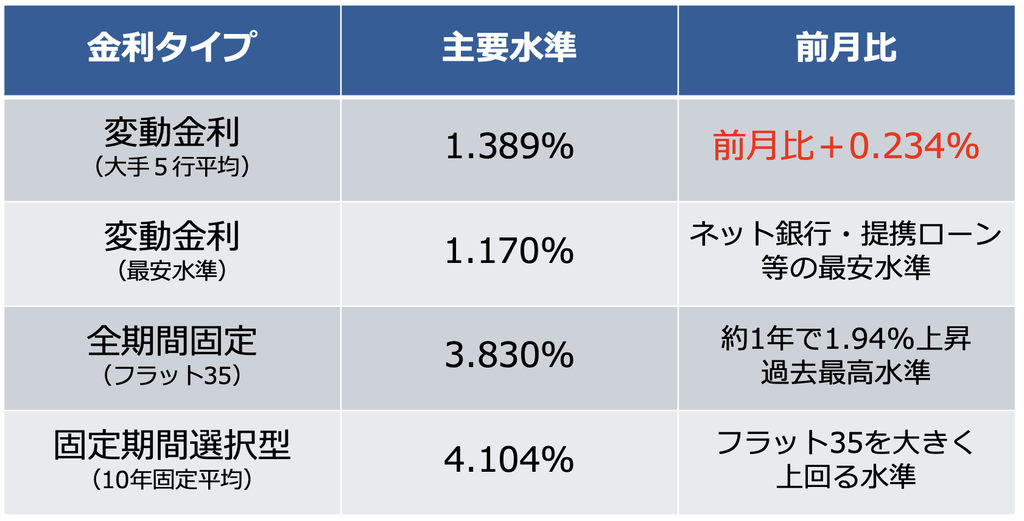
2026年秋の金融市場において、主要大手5行の変動金利平均は前月から0.234%上昇し、1.389%へ到達しました。また、全期間固定型住宅ローンの代表格である「フラット35」の金利は3.83%(過去最高水準)、主要10年固定の平均金利は4.104%となり、固定金利と変動金利の開く幅は拡大しています。
日銀の政策金利引き上げによる影響は、民間銀行の店頭金利へ即座に反映されるわけではなく、数ヶ月のタイムラグを伴って反映されます。たとえば、9月に実施された利上げ分は、翌年1月〜4月頃の店頭金利改定に順次反映される見通しとなっており、今後も金利の上昇圧力が続くことが予想されます。
次の表は、現在市場で見られる主要な金利水準の比較です。
実際の借入額に基づいた返済シミュレーションを行うと、金利の違いが毎月の返済額および総返済額に大きな差を生むことが分かります。
借入額9,000万円・返済期間35年の条件で比較した試算結果は以下の通りです。
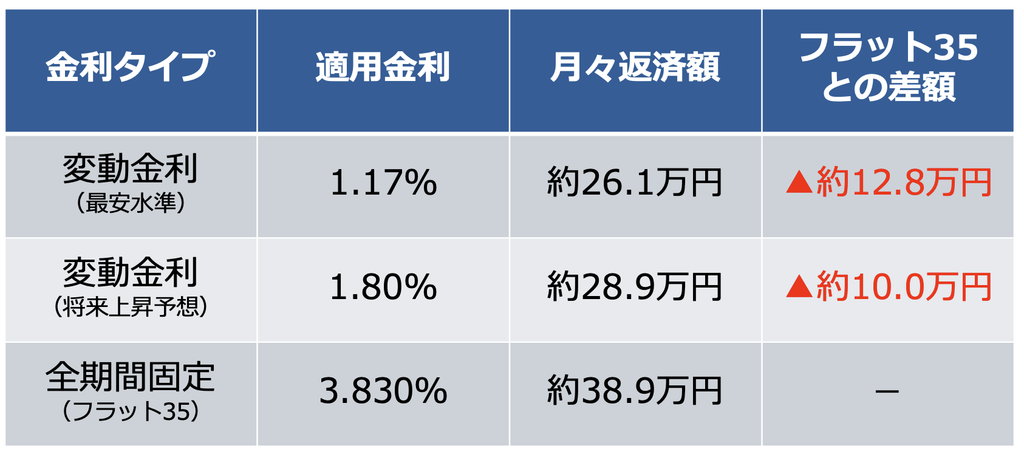
現時点の最安水準の変動金利(1.17%)とフラット35(3.83%)を比較すると、毎月の返済額で約12万8,000円、35年間の総支払利息では約5,300万円もの差が生じます。
仮に半年ごとに0.25%ずつ連続で金利が上昇し、6年目半ばで変動金利が3.92%に達したとしても、初期の低金利期間中に元金を効率よく減らせているため、総返済額で見ると依然として変動金利の方が約770万円抑えられるケースもあります。
目先の金利負担の軽さから、当社でご相談を受けるお客様の多くもご自身で「変動金利」を選択される傾向が続いています。しかし、従来のような超低金利時代が終焉を迎え、緩やかな金利上昇傾向が今後も継続すると見込まれる現在、住宅ローンの返済計画はこれまで以上に慎重に組み立てる必要があります。
自己資金をある程度用意できる方であれば、金利上昇リスクを完全に排除できる「全期間固定金利」を選択することも合理的な戦略です。
過去の事例として、当時は周囲から「少しリスクに対して慎重すぎるのでは」と思われるほどリスク管理を徹底されたお客様が、変動金利より1%以上高い固定金利でローンを組まれたことがありました。しかし、その後の金利上昇を経て、現在では大手銀行が提示する変動金利と変わらない実質負担感で安心してお住まいを維持されています。
35年という長期間にわたるローン返済においては、金融市場や社会環境において「予想もしなかった事態」が起こり得ます。単なる現在の金利差だけで判断するのではなく、金利が上昇した際の許容度やご家庭の資産状況を踏まえた選択が不可欠です。
当社で住宅購入をお手伝いさせていただくお客様の中には、ご親族からの相続などによってまとまった金融資産を引き継がれ、その資金を購入代金の一部(手付金や頭金)に充当した上で、住宅ローンを併用される方が多くいらっしゃいます。
そうした背景を持つお客様に対して、当社では単に「いくら借りられるか」という借入可能額の算出にとどまらず、「マイホームも重要な資産の一部」として捉えたアドバイスを行っております。
人生のステージにおいては、転職、転勤、家族構成の変化、あるいは老後の住み替えなど、将来的にライフプランの変更が生じる可能性があります。その際、購入した物件が資産として機能するよう、以下の視点を踏まえて物件選びとローン設計をサポートしています。
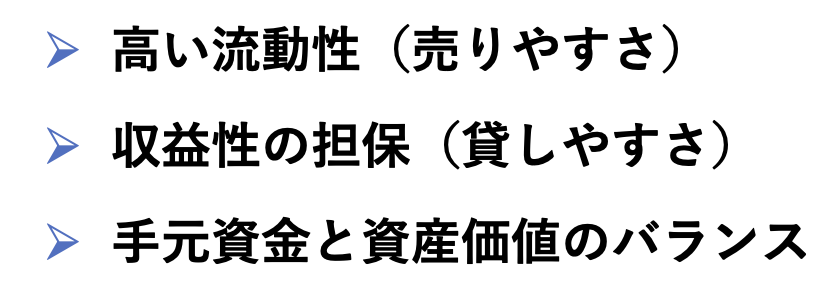
・高い流動性(売りやすさ): 将来手放す必要が生じた際、適正価格でスムーズに売却できる立地・条件を備えているか。
・収益性の担保(貸しやすさ): 住まなくなっても賃貸として運用し、住宅ローン返済や維持費を上回る賃料収入を得られるか。
・手元資金と資産価値のバランス: 相続資産等の自己資金と住宅ローンの組み方のバランスを最適化し、万が一の金利上昇時にも家計圧迫を防ぐ予備力を確保する。
住宅ローン金利の引き上げが話題となる中、大切なのは「変動か固定か」という二者択一の議論だけに囚われず、ご自身のライフプランや保有資産、そして対象物件の資産価値を含めた総合的な判断を下すことです。
金利上昇が予想される今後の市場環境においては、万が一の変動にも耐えられる返済計画の策定と、将来のライフステージ変化に柔軟に対応できる不動産選びが成功の鍵を握ります。
当社では、相続資産の有効活用や住宅ローンの最適な組み方はもちろん、将来の「売りやすさ・貸しやすさ」まで見据えた不動産コンサルティングを行っております。住宅購入やローンの見直しをご検討中の方は、ぜひお気軽にご相談ください。

新着情報

| 2026.11.12 | 【ニュース】住宅ローン金利1.389%へ上昇 |
|---|---|
| 2026.11.05 | 【実家を相続して相談先に迷ったら】相続に強い会社の選び方と4つの手順 |
| 2026.10.14 | 「相続した実家を売りたい!何から始める?相談先と売却までの流れを解説」 |


